A stacionaritás és az ergodicitás fogalma
Megismerkedünk az erős és a gyenge értelmű stacionaritás fogalmával, és röviden kitérünk az ergodicitás kérdésére is.

Megismerkedünk az erős és a gyenge értelmű stacionaritás fogalmával, és röviden kitérünk az ergodicitás kérdésére is.
Áttekintjük a nemstacioner idősorok modellezésének azon iskoláját, mely megpróbálja úgy kezelni a helyzetet, hogy az idősort egy stacioner idősorrá alakítja egy invertálható transzformációval.
A multikollinearitás két formája érdekes számunkra: az egzakt, amikor a regresszió paraméterei meg sem becsülhetőek, és a nem egzakt, amikor léteznek ugyan becsült paraméterek, de azok nem feltétlenül szerencsés tulajdonságokkal bírnak. A multikollinearitás kevesebb esetben jelent gondot, mint azt sokan feltételezik, úgyhogy elsőként azt tisztázzuk, hogy mikor kell egyáltalán foglalkozni vele. Ezt követően megbeszéljük a mérésére és a kezelésére szolgáló eszközöket, bár látni fogjuk, hogy mindkettőnél sok probléma merül fel.
A modellszelekció során azt a kérdést próbáljuk megválaszolni, hogy ha adott magyarázó változók egy potenciális köre (tehát nem vagyunk benne biztosak, hogy mindegyiket használni kell magyarázó változóként) akkor hogyan dönthetjük el, hogy melyek azok amiket végülis beveszünk egy regressziós modellbe.
Megbeszéljük, hogy mit jelent a mintából becslés feladata a lineáris regressziós modellnél, majd megnézzük a legfontosabb becslőt: a közönséges legkisebb négyzetek (OLS) becslőt. Mindehhez vektoros-mátrixos formalizmussal írjuk fel a feladatot. Ezt követően kitérünk a modell többszörös determinációs együtthatóval történő jellemzésére, és a négyzetösszeg-felbontásra.
Megnézzük, hogy mit jelent a linearitás egy regresszió esetében, és ennek során kulcsfontosságú megállapításra jutunk, amikor a paramétereket értelmezzük.
A homoszkedaszticitás követelménye egyszerűen szólva azt jelenti, hogy a hibák szórása legyen állandó. Elsőként megnézzük ennek a pontos definícióját, tartalmát és jelentőségét, különös tekintettel arra, hogy a sérülése esetén milyen problémák jelennek meg egy regressziós modellben, majd áttérünk a második nagy kérdéskörre: arra, hogy hogyan lehet detektálni ezt a jelenséget. A tesztelés kérdései után pedig, harmadik témaként megbeszéljük, hogy a homoszkedaszticitás sérülését hogyan lehet kezelni, mit tehetünk, ha egy regressziós modellben ha fellépne ez a jelenség.
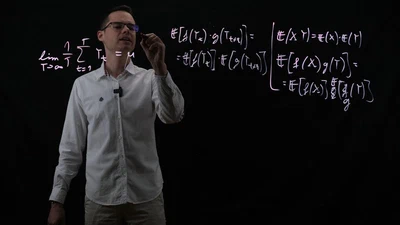
Az idősorelemzés gyakorlati jelentősége hatalmas, már pusztán abból fakadóan is, hogy számos adat -- különösen a közgazdaságtan területén -- eredendően idősorként áll rendelkezésre.
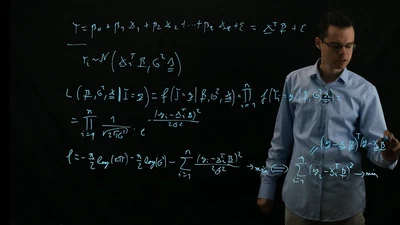
A regressziós modellezés, több egyéb alkalmazása mellett, a talán legfontosabb eszköz minden olyan téren (orvostudománytól a társadalmi-gazdasági elemzésekig) ahol megfigyeléses adatok elemzésére van szükség.